ソニー損保の弁護士特約は必要?2026年保険料・補償範囲・等級への影響を徹底解説
ソニー損保の自動車保険に弁護士特約を付けるべきか迷っている人にとって、判断のポイントは保険料だけではありません。相手から追突された「もらい事故」で弁護士に依頼できるのか、家族の事故も補償されるのか、利用すると自動車保険の等級が下がるのか。契約前に押さえておきたい疑問はいくつもあります。
ソニー損保の公式商品案内・FAQによると、2026年の弁護士特約には「自動車事故のみ」と「自動車+日常事故」の2種類があり、個人契約の1年契約では年間3,740円から選べます。弁護士への委任費用は1回の事故につき対象者1名あたり300万円まで、法律相談費用は所定の条件で10万円まで補償されます。弁護士特約だけを利用しても、ノンフリート等級は下がりません。
📌 【この記事の重要ポイントまとめ】
- 必要性:もらい事故で自分の保険会社が示談交渉できない場合に備えられるため、弁護士費用の自己負担を抑えたい人に向いている。
- 2026年の保険料:個人向け1年契約は自動車事故のみが一括払い3,740円、自動車+日常事故が5,300円。分割払いでは年間合計が異なる。
- 補償内容:弁護士への委任費用は1事故・対象者1名あたり300万円まで。家族も対象になるが、事故の種類や契約条件によって適用範囲が異なる。
- 等級への影響:弁護士特約のみの利用では等級は下がらない。ただし、利用前に保険会社への連絡と費用の承認が必要。
- 節約のコツ:家族の自動車保険や他社契約と補償範囲が重複していないか確認し、必要な契約だけに付帯する。
【2026年最新】ソニー損保の弁護士特約とは?もらい事故で必要な理由
弁護士特約とは、自動車事故などで被害者になり、相手に損害賠償を請求するために弁護士へ依頼した場合の費用や、法律相談費用を補償する特約です。ソニー損保では、補償範囲に応じて2種類から選択できます。
特に重要なのが、信号待ちで停車中に追突された場合や、駐車中の車にぶつけられた場合などの「もらい事故」です。
自分に責任がない事故では、自分の保険会社が相手方との示談交渉を代行できないのが原則です。これは、報酬を得て法律事務を扱うことを制限する弁護士法第72条などに関係する問題であり、ソニー損保のようなダイレクト型自動車保険に限った事情ではありません。
そのため、相手方の保険会社との交渉が難航した場合、被害者自身が対応するか、弁護士に依頼する必要が生じます。弁護士特約があれば、所定の条件を満たす弁護士費用などについて保険金を受け取れるため、費用面の不安を軽減できます。
一方、弁護士特約は、どのような法律相談にも使える万能な補償ではありません。基本的には、対象となる事故で被害を受け、相手に損害賠償を請求するための費用を補償するものです。自分が加害者になった場合の弁護費用や、離婚などの一般的な法律問題を幅広くカバーするものではありません。
ソニー損保の公式FAQでは、契約者のうち弁護士特約を付けている割合は59%と案内されています。内訳は「自動車事故のみ」が38%、「自動車+日常事故」が21%です。これは契約状況を示す数字であり、利用者満足度や事故時の支払実績を示すものではありませんが、補償を選ぶ際の参考にはなります。
【料金比較】ソニー損保の弁護士特約の保険料と補償限度額
2026年の保険料を確認する際は、契約期間と保険始期日に注意が必要です。ソニー損保の公式FAQに掲載されている保険料は、個人・法人の別や支払い方法によって異なります。
以下は、2026年1月1日以降に始まる1年契約と、2026年10月1日以降に始まる3年契約について、公式案内に掲載された金額を整理したものです。
| 項目 | 1年契約 | 3年契約 |
|---|---|---|
| 自動車事故のみ・個人 | 一括払い3,740円/11回払い合計3,960円 | 年払い3,820円/月払いの年間保険料3,960円 |
| 自動車+日常事故・個人 | 一括払い5,300円/11回払い合計5,640円 | 年払い5,400円/月払いの年間保険料5,640円 |
| 自動車事故のみ・法人 | 一括払い2,390円/11回払い合計2,520円 | 年払い2,430円/月払いの年間保険料2,520円 |
| 自動車+日常事故・法人 | 付帯不可 | 付帯不可 |
| 弁護士への委任費用 | 1事故につき対象者1名あたり300万円まで | 1事故につき対象者1名あたり300万円まで |
| 法律相談費用 | 対象者1名あたり10万円まで(保険期間を通じて) | 対象者1名あたり10万円まで(保険年度ごと) |
出典:ソニー損保公式FAQ「弁護士特約」。保険始期日、契約条件、支払回数などにより実際の保険料は異なる場合があります。3年契約の金額は年間の保険料であり、3年間の総額ではありません。
個人向けの1年契約では、自動車事故のみと自動車+日常事故の保険料の差は、一括払いで年間1,560円です。分割払いの場合は年間1,680円の差になります。日常生活の事故にも備えたい人にとっては、補償範囲を広げるための追加費用を検討しやすい金額です。
ただし、300万円という限度額は、あらゆる弁護士費用が無条件で全額支払われることを意味しません。ソニー損保の公式案内では、費用ごとに限度額が定められており、あらかじめ同社の同意を得て支出した費用が支払いの対象とされています。実際の支払額は、費用の内容や約款上の条件によって変わります。
【どちらを選ぶ?】自動車事故のみと自動車+日常事故の補償範囲
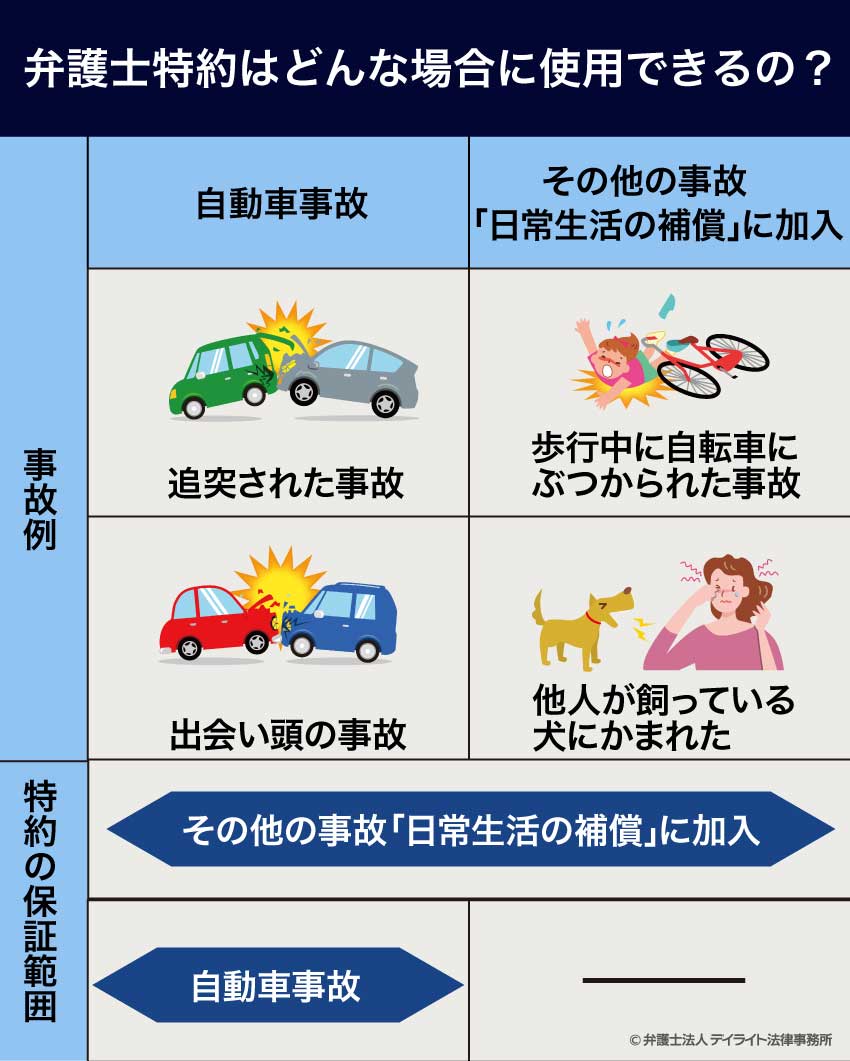
2種類の違いは、自動車事故以外の日常生活上の事故まで補償するかどうかです。自動車事故のみのタイプでも、もらい事故や相手方の保険会社との賠償交渉に関する弁護士費用に備えられます。
一方、自動車+日常事故のタイプでは、自動車事故に加え、日常生活で偶然発生した事故によって被害を受けた場合も対象になることがあります。ソニー損保が公式に例示しているのは、他人の飼い犬にかまれてけがをしたケースや、上階からの水漏れで家財が破損し、相手方に損害賠償を求めるケースです。
ここで押さえておきたいのは、日常事故のタイプを選べば、生活上のあらゆるトラブルが補償されるわけではないという点です。実際に身体の障害や物の損壊などが発生し、相手に損害賠償を請求する事故であることなど、所定の条件を満たす必要があります。
例えば、次のような基準で考えると選びやすくなります。
- 自動車事故のみが向いている人:補償の目的を交通事故に絞り、保険料をできるだけ抑えたい人。
- 自動車+日常事故が向いている人:交通事故だけでなく、日常生活で他人からけがをさせられたり、物を壊されたりした場合の賠償請求にも備えたい人。
- 契約前に確認したい人:すでに別の自動車保険や火災保険などで似た補償を付けている人。
なお、ソニー損保では「自動車+日常事故」は記名被保険者が個人の場合に限られます。法人契約では選べないため、事業用の車を契約する場合は、自動車事故のみのタイプや他の補償制度を確認する必要があります。
【家族も対象?】補償される人・対象外のケース・利用時の注意点
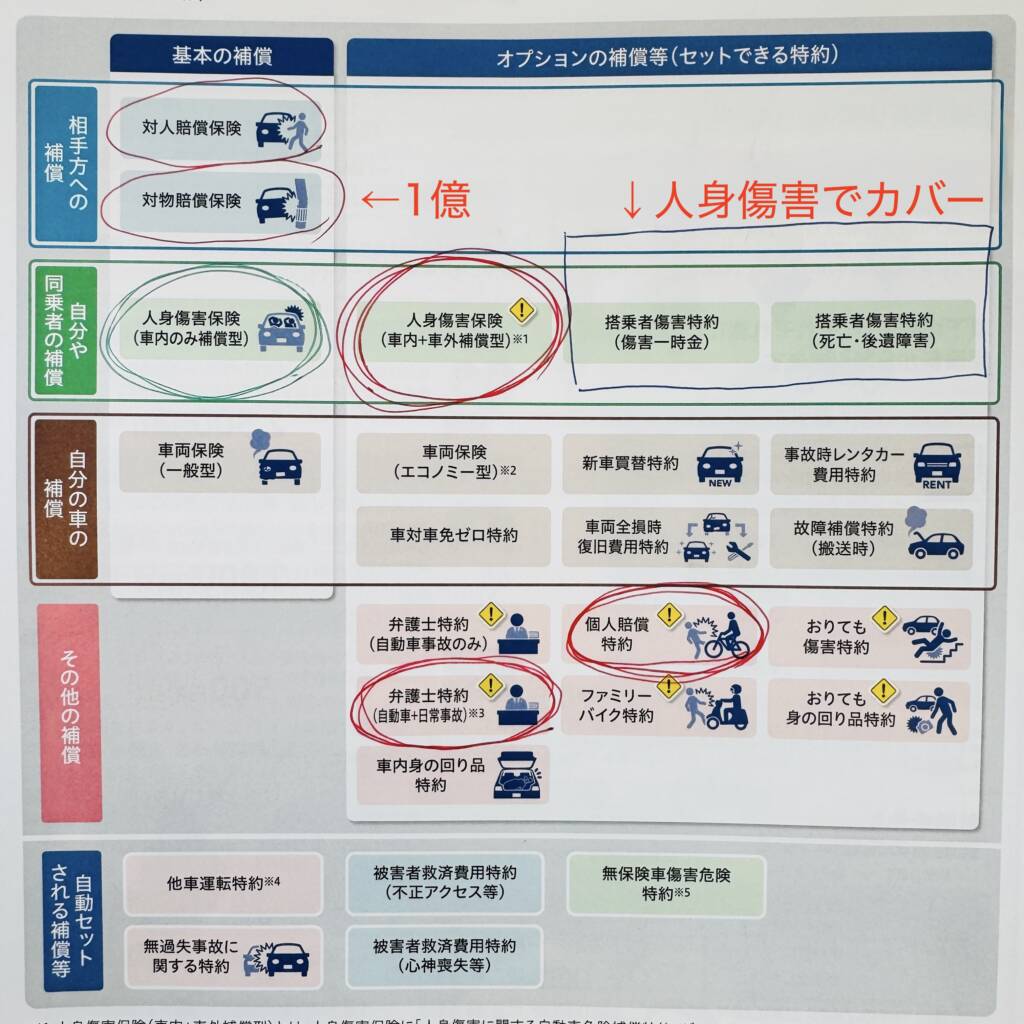
ソニー損保の弁護士特約では、記名被保険者本人だけでなく、一定の条件を満たす家族なども補償対象になります。ただし、家族であれば誰でも無条件に対象になるわけではありません。
個人契約の場合、公式案内に記載されている主な対象者は次のとおりです。
- 記名被保険者本人
- 記名被保険者の配偶者
- 記名被保険者またはその配偶者の同居の親族
- 記名被保険者またはその配偶者の別居の未婚の子
ここでいう「未婚」とは、これまでに法律上の婚姻歴がないことを指します。また、自動車事故については、契約車両の乗車中の人や、所定の条件を満たす家族所有の車の乗車中の人なども対象となる場合があります。誰が対象になるかは事故の状況や契約条件によって異なるため、家族の補償を確認するときは対象者の範囲を具体的に照合することが大切です。
一方、主な対象外のケースとしては、次のようなものがあります。
- 自分が加害者である事故:相手に損害賠償を請求するための特約であり、自分が賠償責任を負う場合の弁護費用を補償するものではない。
- 離婚などの一般的な法律相談:対象となる事故による身体の障害や物の損壊などが発生していない法律問題は、補償対象にならない。
- 補償条件に合致しない費用:事故の種類や支出内容、事前の同意など、約款上の条件を満たさない費用は支払いの対象にならない場合がある。
弁護士特約を使う際は、事故後すぐに弁護士へ依頼するのではなく、まずソニー損保へ連絡し、事故の状況と補償対象になるかを確認しましょう。弁護士費用の見積もりや依頼内容についても、保険会社の同意を得てから進めることが重要です。
事故の内容によっては、相手方の保険会社から賠償額が提示されていても、その金額が適正かどうか判断しにくいことがあります。弁護士への相談は、こうした交渉上の疑問を整理する手段にもなります。ただし、弁護士特約を利用できることと、相手方への請求が認められることは別問題です。最終的な賠償額は、事故状況や損害の内容などに基づいて判断されます。
【等級は下がる?】弁護士特約の使い方と契約変更・解約の注意点
ソニー損保の公式案内では、弁護士特約のみを利用してもノンフリート等級は下がらないとされています。保険料の等級への影響を心配して、必要な弁護士相談をためらっている人にとっては重要なポイントです。
ただし、弁護士特約と同時に車両保険など別の補償を利用する場合は、事故の内容や請求する保険金によって等級への影響が異なることがあります。「弁護士特約を使えば、どのような事故でも等級に影響しない」という意味ではありません。
実際に利用するときは、次の流れを意識しましょう。
- 事故の状況を記録する。事故日時、場所、相手方の情報、事故状況、損害の内容などを整理する。
- ソニー損保へ連絡する。弁護士特約が付帯されているか、事故が補償対象になるかを確認する。
- 費用や弁護士の選任について相談する。依頼内容や見積もりを共有し、保険会社の同意を得る。
- 必要書類を準備する。事故証明、修理見積もり、診断書、相手方とのやり取りなど、求められた資料を用意する。
- 補償条件に従って手続きを進める。弁護士費用の請求方法や支払い対象となる費用を確認する。
また、契約変更や解約にも注意が必要です。弁護士特約を付けている自動車保険を解約したり、家族の契約内容を変更したりすると、それまで確保していた補償がなくなる可能性があります。
補償の重複を避けるために特約を外す場合は、残す契約で自分と家族が引き続き対象になるかを先に確認してください。特に、家族の自動車保険をまとめて見直すときは、契約者ごとの補償範囲や対象者の条件を照らし合わせることが大切です。

【他社との比較】ソニー損保の評判と実態・重複を避ける節約術
ソニー損保の弁護士特約を他社と比較する場合、保険料の安さだけで決めるのは得策ではありません。補償対象となる事故、家族の範囲、法律相談費用の限度額、事前承認の条件などをそろえて比較する必要があります。
例えば、アクサダイレクトの公式案内にも、弁護士費用の限度額を1事故・対象者1名あたり300万円、法律相談費用を対象者1名あたり10万円とする補償が掲載されています。SBI損保も、自動車事故などで損害を受け、相手方に損害賠償を請求する場合の弁護士費用を補償する特約を案内しています。
ただし、限度額が同じでも、日常事故の扱い、補償対象者、支払条件が同じとは限りません。ソニー損保の「自動車+日常事故」と他社の自動車事故専用の特約を比較しても、単純な優劣は判断できないため、補償範囲を合わせたうえで見積もりを比較することが重要です。
保険料を節約したい場合は、まず家族の自動車保険や他社の契約に、すでに弁護士費用の補償が付いていないか確認しましょう。ソニー損保の公式FAQでは、個人契約なら1つの契約に弁護士特約を付けることで、記名被保険者と一定の家族を補償できると案内されています。そのため、2台目以降の契約や家族の契約に同じ特約を重ねて付ける必要がない場合があります。
ただし、重複しているように見えても、契約ごとに補償対象者や事故の範囲が異なる可能性があります。特約を外す前に、次の点を確認してください。
- 家族全員が残す契約の補償対象者に含まれているか。
- 別居の未婚の子や、家族が所有する別の車に関する条件を満たしているか。
- 他社の自動車保険や火災保険などに、同種の弁護士費用補償が付いていないか。
- 契約変更や解約をした後も、必要な補償が途切れないか。
ソニー損保の評判を考えるうえでも、契約者の59%が弁護士特約を付けているという公式データと、実際の満足度や保険金支払への評価は区別する必要があります。利用割合だけで「評判が良い」「必ず得をする」と判断することはできません。自分の契約条件と、万が一の際に必要な補償を基準に選ぶことが現実的です。
【ソニー損保の弁護士特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士特約は付けたほうがいいですか?
A1:もらい事故などで相手方との交渉が難航した場合に、弁護士費用の自己負担を抑えたい人に向いています。保険料を抑えることを優先するなら、自動車事故のみのタイプを検討し、日常生活の事故にも備えたい場合は自動車+日常事故を比較するとよいでしょう。
Q2:弁護士特約を使うと翌年の等級は下がりますか?
A2:ソニー損保の公式案内によると、弁護士特約のみを利用した場合、ノンフリート等級は下がりません。ただし、同時に別の補償を利用する場合は、その事故や請求内容に応じて確認が必要です。
Q3:弁護士特約は家族の事故にも使えますか?
A3:個人契約では、記名被保険者本人のほか、配偶者、一定の同居親族、別居の未婚の子なども対象になる場合があります。自動車事故では乗車中の人などが対象となるケースもありますが、事故状況や契約条件によって異なります。
Q4:弁護士特約の保険料はいくらですか?
A4:2026年の個人向け1年契約では、自動車事故のみが一括払い3,740円、自動車+日常事故が5,300円です。11回払いの合計はそれぞれ3,960円、5,640円です。保険始期日や契約条件によって異なるため、加入時の見積もりを確認してください。
Q5:弁護士費用は300万円までなら必ず全額補償されますか?
A5:いいえ。300万円は弁護士への委任費用などに関する限度額です。支払対象となる費用や各費用の限度額、事前の同意などの条件があるため、実際の支払額は個別の契約内容に基づいて判断されます。
Q6:事故が起きてから弁護士特約を追加できますか?
A6:事故後に特約を追加しても、すでに発生した事故がさかのぼって補償されるとは限りません。補償の対象になるかどうかは、事故発生時の契約内容と約款に基づいて判断されるため、事故前に補償を確認しておくことが大切です。
まとめ:ソニー損保の弁護士特約で失敗しない選び方
ソニー損保の弁護士特約は、もらい事故などで相手方に損害賠償を請求する際の弁護士費用に備えるための補償です。2026年の個人向け1年契約では、自動車事故のみが一括払い3,740円、自動車+日常事故が5,300円から選べます。弁護士への委任費用は1事故・対象者1名あたり300万円までで、弁護士特約のみを利用した場合はノンフリート等級も下がりません。
選ぶ際は、まず自動車事故だけに備えたいのか、日常生活の事故も対象にしたいのかを整理しましょう。そのうえで、家族の補償範囲や他社契約との重複、事前承認の条件を確認すれば、必要以上の保険料を払わずに備えを整えやすくなります。
特に注意したいのは、家族の契約や複数台の自動車保険を見直すときです。重複する特約を外して保険料を節約する場合でも、残す契約で必要な補償が維持されるかを先に確かめてください。最終的には、ソニー損保の最新の見積もり、重要事項説明書、普通保険約款・特約の内容を確認し、自分と家族の生活に合った補償を選ぶことが大切です。 (出典: ソニー 損保 弁護士 特約(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
